Đừng nhìn vào tài sản bảo đảm, hãy nhìn vào năng lực doanh nghiệp
Chia sẻ tại Tại Hội nghị Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa diễn ra sáng nay (18/9), bà Nguyễn Thị Lan Hương, đại diện Hội Doanh nghiệp trẻ Việt Nam cho hay, với dư nợ tín dụng đối với doanh nghiệp nhỏ và vừa (DNNVV) lên tới hơn 4 triệu tỷ đồng trên tổng số dư nợ tín dụng doanh nghiệp trên 10,7 triệu tỷ đồng và dư nợ toàn nền kinh tế gần 20,3 triệu tỷ đồng, cho thấy NHNN và Chính phủ đã rất quan tâm đến cộng đồng DNNVV.
Tuy nhiên, theo bà các doanh nghiệp hiện nay không chỉ quan tâm đến việc có vay được hay không, mà là chi phí vốn, tài sản bảo đảm, kỳ hạn vay, cũng như thủ tục và thời gian giải ngân.
“Doanh nghiệp không chỉ quan tâm đến lãi suất niêm yết, mà là tổng chi phí thực tế của khoản vay. Chi phí bảo hiểm, định giá tài sản, hoàn thiện hồ sơ, biên độ điều chỉnh lãi suất sau thời gian ưu đãi… đều ảnh hưởng trực tiếp đến hiệu quả sử dụng vốn. Vì vậy, chúng tôi đề nghị tiếp tục minh bạch tổng chi phí khoản vay, đơn giản hóa hồ sơ, công khai điều kiện tín dụng, đồng thời rút ngắn thời gian thẩm định và giải ngân” – đại diện Hội doanh nghiệp trẻ Việt Nam cho hay.
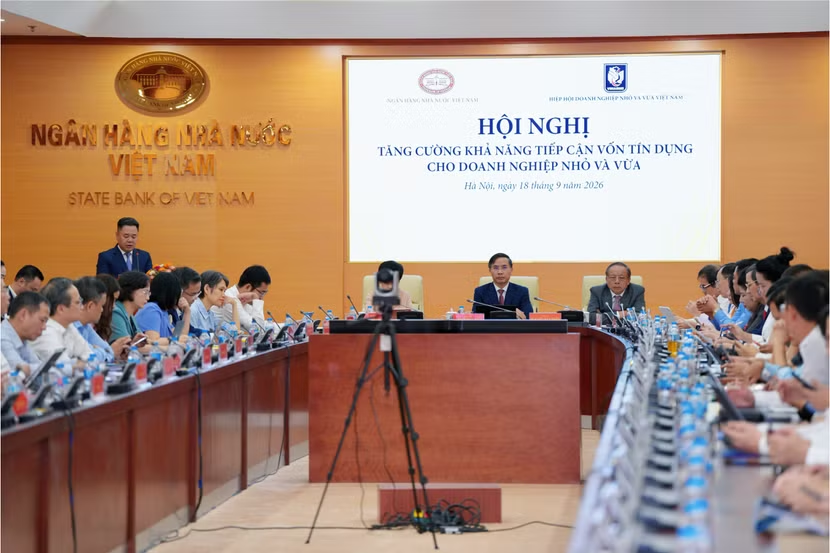
Theo bà Hương, thời gian vừa qua room tín dụng ở nhiều ngân hàng bị hạn chế, doanh nghiệp nộp hồ sơ vay vốn nhưng chờ đợi trả lời rất lâu. “Với doanh nghiệp thời gian cũng là chi phí, chậm vốn thì có thể khiến doanh nghiệp bỏ lỡ cơ hội kinh doanh” – bà nói.
Bên cạnh chi phí, bà Hương cho rằng cần đổi mới phương thức thẩm định để đánh giá đúng năng lực tạo dòng tiền của DN. Nhiều DNNVV, hộ kinh doanh hoặc hợp tác xã có ít tài sản bảo đảm nhưng lại có thị trường và dòng tiền ổn định nhờ tham gia vào chuỗi cung ứng của các doanh nghiệp lớn.
Do đó, các tổ chức tín dụng nên đa dạng hóa phương thức đánh giá rủi ro dựa trên dữ liệu tin cậy về doanh thu, hóa đơn, đơn hàng và lịch sử thanh toán thay vì chỉ phụ thuộc vào tài sản thế chấp truyền thống.
“Các DN không xin cơ chế cấp phát vốn, mà mong muốn một thị trường tín dụng minh bạch, dễ tiếp cận, đánh giá đúng năng lực và chia sẻ rủi ro hợp lý", đại diện Hội Doanh nghiệp trẻ Việt Nam nêu.
Đồng tình, ông Đỗ Văn Vẻ, Chủ tịch Hiệp hội Doanh nghiệp Hưng Yên cho hay, mặc dù nhu cầu vốn của các doanh nghiệp nhỏ và vừa rất lớn và các ngân hàng cũng luôn mong muốn tìm kiếm khách hàng tốt, giữa hai bên vẫn tồn tại một khoảng cách không nhỏ.
“Khoảng cách ấy có thể đến từ tài sản bảo đảm, từ năng lực quản trị, minh bạch tài chính, từ hồ sơ, thủ tục, khả năng chứng minh dòng tiền và cả cách đánh giá mức độ tín nhiệm, triển vọng thị trường cũng như hiệu quả của phương án sản xuất kinh doanh. Vì vậy, theo chúng tôi bài toán hiện nay không chỉ là tăng lượng vốn đưa ra nền kinh tế mà cần đồng thời mở rộng khả năng tiếp cận vốn và nâng cao năng lực hấp thụ vốn của DNNVV” – vị đại diện doanh nghiệp nói.
Từ đó, ông Đỗ Văn Vẻ kiến nghị cần đổi mới phương thức đánh giá tín dụng đối với DNNVV, giảm dần sự phụ thuộc quá lớn và tài sản bảo đảm. "Chúng tôi hoàn toàn chia sẻ rằng ngân hàng phải bảo đảm nguyên tắc an toàn vốn và kiểm soát rủi ro. Nhưng đối với DNNVV, nếu tài sản bảo đảm trở thành điều kiện gần như quyết định thì nhiều doanh nghiệp có thị trường, có đơn hàng, có dòng tiền và phương án sản xuất kinh doanh khả thi vẫn khó tiếp cận tín dụng”.
Do đó, ông kiến nghị các tổ chức tín dụng cần tiếp tục ứng dụng mạnh hơn công nghệ và dữ liệu đánh giá doanh nghiệp toàn diện hơn thông qua dòng tiền, hợp đồng, đơn hàng, lịch sử thanh toán, dữ liệu thuế, hóa đơn điện tử, uy tín của doanh nghiệp và hiệu quả thực tế của phương án kinh doanh. “Tôi xin nhấn mạnh ý không chỉ nhìn doanh nghiệp hôm nay đang có bao nhiêu tài sản, hãy nhìn cả năng lực doanh nghiệp có thể tạo ra bao nhiêu giá trị trong tương lai” – đại diện Hiệp hội Doanh nghiệp tỉnh Hưng Yên nói.
Doanh nghiệp chưa minh bạch, ngân hàng không thể hạ chuẩn tín dụng
Chia sẻ tại Hội nghị, ông Nguyễn Xuân Bắc, Vụ Phó Vụ Tín dụng các ngành kinh tế (NHNN) cho hay, thời gian qua, NHNN đã ban hành nhiều cơ chế, chính sách, giải pháp để hỗ trợ DNNVV trong việc tiếp cận nguồn vốn tín dụng. NHNN đã xác định DNNVV là 1 trong 5 lĩnh vực ưu tiên được hưởng chính sách trần lãi suất cho vay ngắn hạn VND theo quy định của NHNN thấp hơn các lĩnh vực sản xuất kinh doanh thông thường khác.
Trong giai đoạn 2021-2025, doanh số cho vay các DNNVV đạt trên 21,7 triệu tỷ đồng (trung bình doanh số cho vay đạt trên 4,3 triệu tỷ đồng/năm). Trong 8 tháng đầu năm 2026, doanh số giải ngân đạt trên 3,8 triệu tỷ đồng; dư nợ tín dụng đạt trên 4,1 triệu tỷ đồng, tăng 12,37% so với tháng 12/2025 (cao hơn tăng trưởng tín dụng cho nền kinh tế) và chiếm khoảng 20% dư nợ toàn nền kinh tế.
Tuy nhiên, Vụ phó Vụ Tín dụng các ngành kinh tế thừa nhận những khó khăn khi cho vay DNNVV. Theo đó, việc cho vay DNNVV ngày càng phải tuân thủ chặt chẽ các chuẩn mực quản trị rủi ro, nên ngân hàng không thể hạ chuẩn điều kiện tín dụng. Trong khi đó, thông tin về DNNVV còn thiếu và phân tán, đặc biệt với doanh nghiệp không có tài sản bảo đảm, khiến ngân hàng khó đánh giá chính xác dòng tiền và khả năng trả nợ.
Bên cạnh đó, cơ chế bảo lãnh tín dụng và các quỹ hỗ trợ DNNVV chưa phát huy đầy đủ hiệu quả, làm hạn chế thêm khả năng mở rộng tín dụng.
Nhìn chung, theo đại diện NHNN, khó tiếp cận vốn đến từ cả ngân hàng và DN; ngân hàng cần kiểm soát rủi ro, còn nhiều DNNVV chưa đáp ứng được yêu cầu về tài chính, minh bạch thông tin, tài sản bảo đảm và phương án kinh doanh.