Đảm bảo an toàn dòng vốn của người dân, hạn chế việc chủ đầu tư chiếm dụng tiền cọc
Cho ý kiến về dự thảo Luật Kinh doanh bất động sản (sửa đổi), đại biểu Tô Ái Vang (đoàn Sóc Trăng) nhận định, dự thảo Luật đã xây dựng một hành lang pháp lý minh bạch nhằm phát triển bền vững cho thị trường bất động sản.
Theo đại biểu, khoản 5 Điều 18 dự thảo quy định về mức trần đặt cọc tối đa 5% đối với bất động sản hình thành trong tương lai là rất đúng đắn, đáp ứng sự mong mỏi của người dân và ngăn chặn triệt để tình trạng chiếm dụng vốn thông qua các loại hợp đồng giữ chỗ hay phiếu đăng ký nguyện vọng khi dự án chưa hoàn thành thủ tục pháp lý.
Tuy nhiên, để quy định này sớm đi vào thực tiễn, đại biểu kiến nghị bổ sung cơ chế kiểm soát dòng tiền cọc, đó là bắt buộc số tiền cọc 5% này phải được chuyển vào tài khoản phong tỏa mở tại ngân hàng bảo lãnh của dự án. Chủ đầu tư không được rút ra số tiền này cho đến khi dự án đủ điều kiện và hai bên chính thức ký hợp đồng mua bán. Điều này đảm bảo an toàn tuyệt đối cho dòng vốn của người dân, tránh rủi ro chủ đầu tư chiếm dụng tiền cọc rồi mất khả năng thanh toán hoặc bỏ trốn.
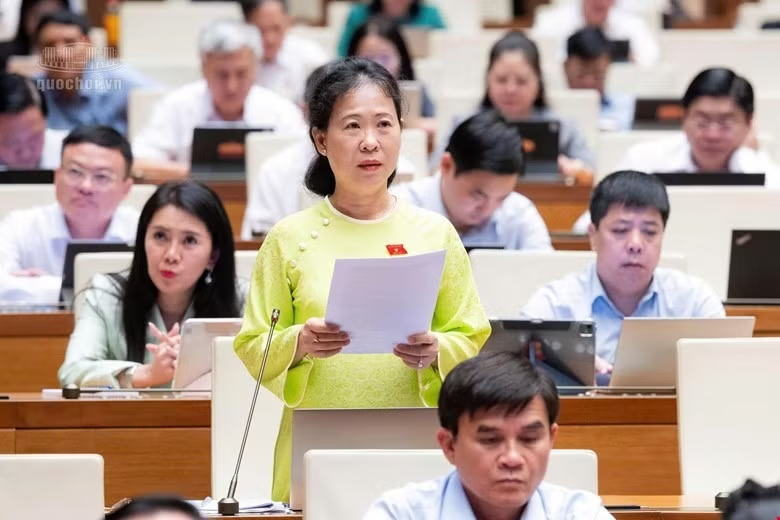
Bên cạnh đó, điểm b, c khoản 1 Điều 20 quy định chủ đầu tư chỉ được thu tối đa 95% khi người mua chưa nhận được giấy chứng nhận quyền sử dụng đất và 5% còn lại giữ lại tại ngân hàng bảo lãnh của dự án. Đại biểu cho rằng, đây là bước tiến đột phá để bảo vệ quyền lợi hợp pháp của người mua nhà.
Dù vậy, việc giữ tiền trong tài khoản phong tỏa dài ngày vô hình trung tạo ra một lượng vốn chết, làm giảm lưu thông dòng tiền của doanh nghiệp. Nhằm hài hòa lợi ích của các bên, đại biểu kiến nghị trong trường hợp việc chậm cấp “sổ đỏ” được xác định do lỗi khách quan từ phía cơ quan nhà nước (như là chậm xác định giá đất hay là chậm phê duyệt quy hoạch điều chỉnh), thì cho phép chủ đầu tư được thay thế khoản 5% tiền mặt bị phong tỏa bằng một thư bảo lãnh ngân hàng vô điều kiện có giá trị tương đương để giải tỏa dòng tiền.
Biện pháp này giúp chủ đầu tư duy trì tính thanh khoản, giảm bớt áp lực chi phí tài chính mà Nhà nước lẫn người mua nhà vẫn được bảo đảm quyền lợi một cách tuyệt đối.
Khoản tiền 5% phải được quản lý tách biệt
Cùng cho ý kiến về nội dung trên, đại biểu Dương Khắc Mai (đoàn Lâm Đồng) nhận định, báo cáo tiếp thu giải trình đã xác định khoản 5 Điều 18 dự thảo Luật giới hạn đặt cọc không quá 5% bán giá thuê, thuê mua chỉ khi bất động sản đủ điều kiện đưa vào kinh doanh, khoản 6 dẫn chiếu pháp luật dân sự để xử lý vi phạm.
Cơ bản thống nhất với định hướng này, song đại biểu chỉ ra rằng, thực tiễn có thể phát sinh tiền thu hồi giữ chỗ, đăng ký nguyện vọng, phí ưu tiên thông qua sàn phân phối trước thời điểm đủ điều kiện. Nếu chỉ kiểm soát tên gọi "đặt cọc", quy định dễ bị lách và rủi ro có thể chuyển sang người mua.
Do vậy, đại biểu đề nghị bổ sung nguyên tắc tại Điều 18, đó là cấm chủ đầu tư và bên được ủy quyền thu khoản tiền có bản chất bảo đảm giao kết hợp đồng hoặc ứng trước giá mua, thuê mua khi bất động sản chưa đủ điều kiện kinh doanh. Trách nhiệm hoàn trả và xử lý vi phạm phải áp dụng theo bản chất của giao dịch, không phụ thuộc vào tên gọi của khoản thu.
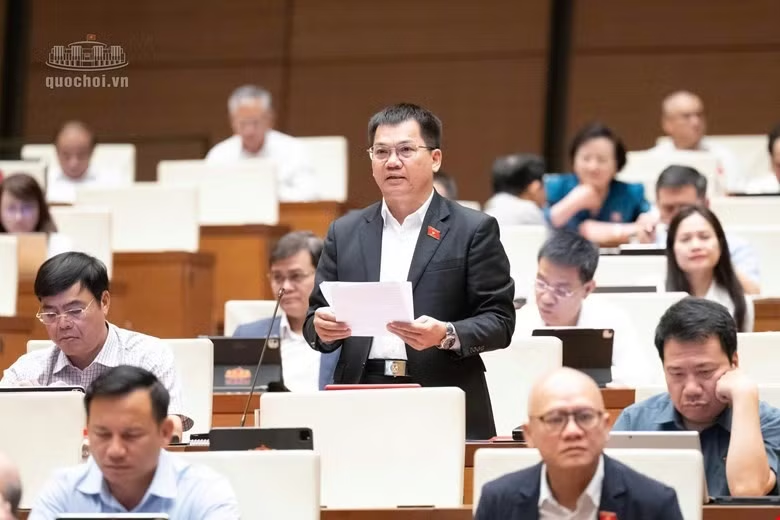
Về khoản thu tiền 5% giá trị hợp đồng và bảo vệ bên mua, thuê mua tại Điều 20, đại biểu Dương Khắc Mai thông tin, Báo cáo của Chính phủ đã chỉnh lý khoản 2 Điều 20 về trường hợp chuyển khoản 5% trong tài khoản cho chủ đầu tư và hoàn trả cho bên mua, giao cho Chính phủ quy định chi tiết quản lý, sử dụng tài khoản và điều kiện giải tỏa; đồng thời báo cáo làm rõ bên mua, thuê mua được hưởng lãi phát sinh (nếu có).
Tuy vậy, khoản 5% chỉ thực sự bảo đảm quyền lợi người mua nếu xác định rõ chủ thể kiểm soát tài khoản, chứng từ làm căn cứ giải tỏa, cách giải quyết khi cấp giấy chứng nhận chậm do lỗi chủ đầu tư và khi doanh nghiệp mất khả năng thanh toán. Việc giao toàn bộ các nội dung cốt lõi cho văn bản dưới luật có thể tạo cách hiểu, áp dụng thiếu thống nhất.
Từ phân tích trên, đại biểu đề nghị quy định tại Điều 20 các nguyên tắc: Khoản tiền 5% được quản lý tách biệt, chỉ giải tỏa khi có căn cứ pháp lý chứng minh nghĩa vụ cấp giấy chứng nhận đã hoàn thành hoặc trường hợp người mua tự làm thủ tục theo quy định; bảo đảm quyền hưởng lãi của người mua; có cơ chế hoàn trả, xử lý tranh chấp và bảo vệ khoản tiền khi chủ đầu tư mất khả năng thanh toán; giao cho Chính phủ quy định quy trình, chứng từ, thời hạn thực hiện.