Quy định về đối tượng tham gia BHXH bắt buộc được chia thành ba nhóm chính, bao gồm NLĐ trong nước, NLĐ nước ngoài và NSDLĐ.
Đầu tiên, NLĐ là công dân Việt Nam làm việc theo hợp đồng lao động (HĐLĐ) không xác định thời hạn hoặc xác định thời hạn từ đủ 1 tháng trở lên; Cán bộ, công chức, viên chức, sĩ quan, quân nhân chuyên nghiệp, hạ sĩ quan, chiến sĩ quân đội và công an nhân dân, công nhân, viên chức quốc phòng và công an; Dân quân thường trực và người hoạt động không chuyên trách ở cấp xã, thôn, tổ dân phố.
NLĐ đi làm việc ở nước ngoài theo hợp đồng; Vợ hoặc chồng không hưởng lương từ ngân sách Nhà nước được cử đi công tác nhiệm kỳ cùng thành viên cơ quan đại diện Việt Nam ở nước ngoài và được hưởng chế độ sinh hoạt phí.
Người quản lý doanh nghiệp, người kiểm soát, người quản lý điều hành hợp tác xã, liên hiệp hợp tác xã... (bao gồm cả trường hợp có hưởng lương hoặc không hưởng lương).
Chủ hộ kinh doanh của hộ kinh doanh có đăng ký kinh doanh và nộp thuế theo phương pháp kê khai.
Thứ hai, NLĐ là công dân nước ngoài làm việc tại Việt Nam theo HĐLĐ xác định thời hạn từ đủ 12 tháng trở lên với NSDLĐ tại Việt Nam.
Trường hợp ngoại trừ: Di chuyển nội bộ doanh nghiệp; NLĐ đã đủ tuổi nghỉ hưu tại thời điểm ký HĐLĐ hoặc theo quy định của các điều ước quốc tế mà Việt Nam là thành viên.
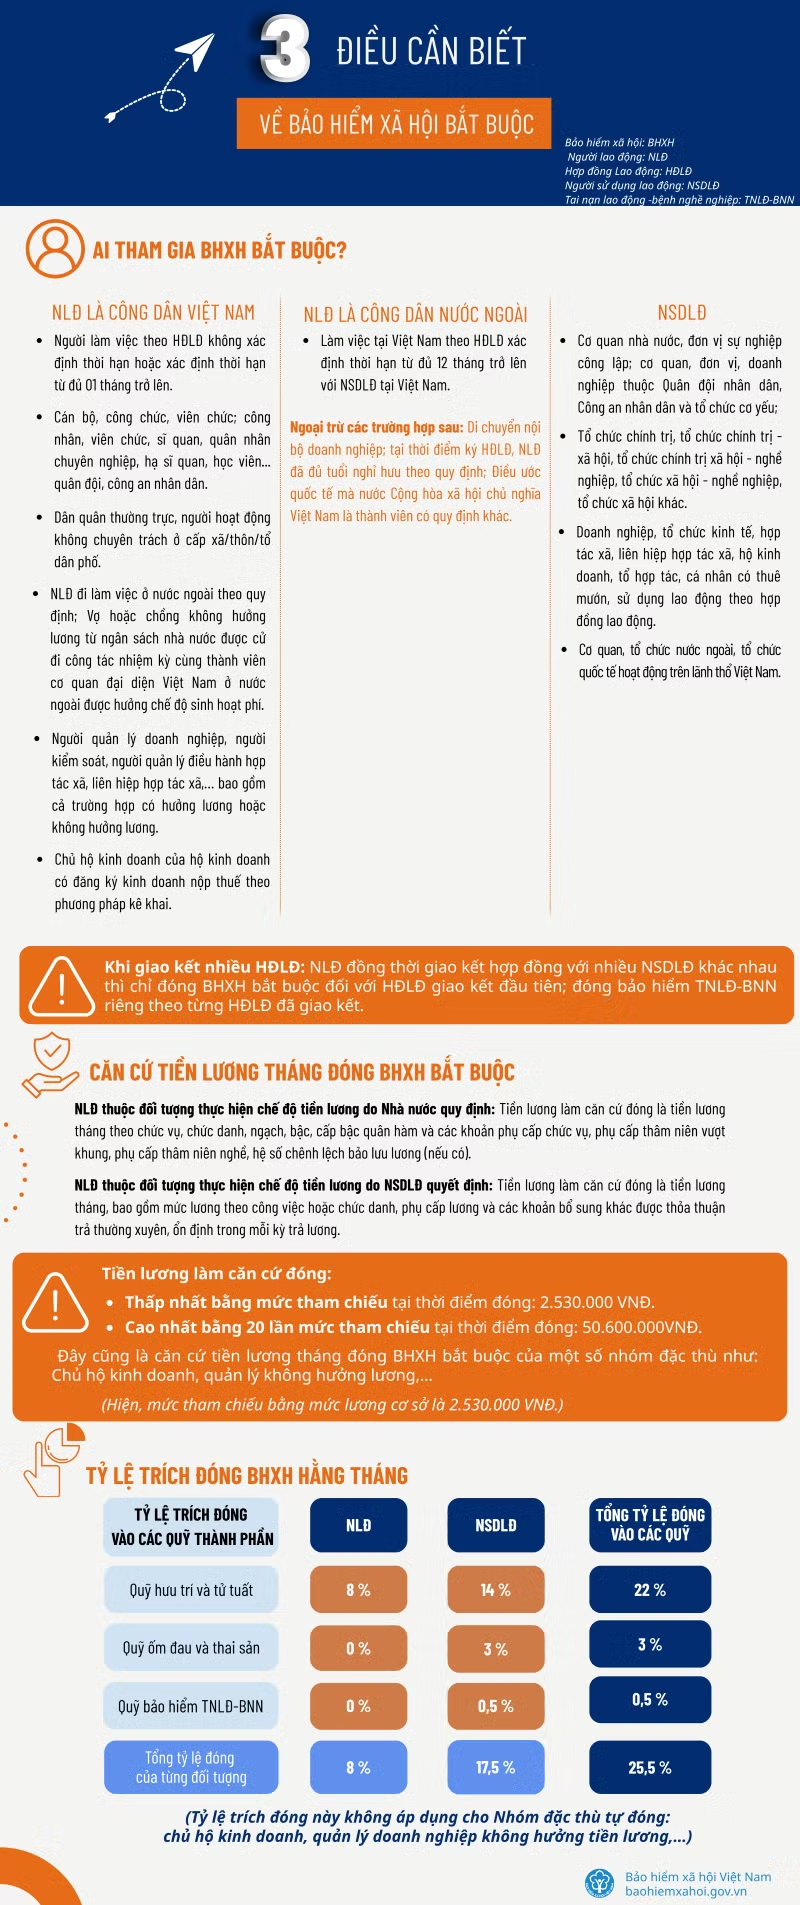
Thứ ba, NSDLĐ là các cơ quan Nhà nước, đơn vị sự nghiệp công lập; Đơn vị và doanh nghiệp thuộc lực lượng vũ trang (Quân đội nhân dân, Công an nhân dân) cùng tổ chức cơ yếu; Các tổ chức chính trị, chính trị - xã hội, tổ chức xã hội - nghề nghiệp và các tổ chức xã hội khác.
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, hộ kinh doanh, tổ hợp tác và cá nhân có thuê mướn, sử dụng lao động theo hợp đồng; Cơ quan, tổ chức nước ngoài hoặc tổ chức quốc tế hoạt động trên lãnh thổ Việt Nam.
Lưu ý: Khi giao kết nhiều HĐLĐ, nếu NLĐ đồng thời ký hợp đồng với nhiều NSDLĐ khác nhau, việc đóng BHXH bắt buộc sẽ thực hiện đối với HĐLĐ giao kết đầu tiên, đồng thời đóng bảo hiểm tai nạn lao động - bệnh nghề nghiệp (TNLĐ-BNN) riêng theo từng hợp đồng đã giao kết.
Mức tiền lương làm căn cứ đóng BHXH được phân hóa rõ rệt dựa trên chế độ tiền lương của từng đối tượng.
Cụ thể:
Đối với NLĐ thực hiện chế độ tiền lương do Nhà nước quyết định, căn cứ đóng là tiền lương tháng theo chức vụ, chức danh, ngạch, bậc, cấp bậc quân hàm và các khoản phụ cấp chức vụ, thâm niên vượt khung, thâm niên nghề, hệ số chênh lệch bảo lưu lương (nếu có).
Đối với NLĐ thực hiện chế độ tiền lương do người sử dụng lao động quyết định, căn cứ đóng bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Với giới hạn mức tiền lương đóng, mức thấp nhất bằng mức tham chiếu tại thời điểm đóng, cụ thể là 2.530.000 VNĐ.
Mức cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng, cụ thể là 50.600.000 VNĐ. (Mức sàn và trần này cũng làm căn cứ đóng cho các nhóm đặc thù như chủ hộ kinh doanh, người quản lý doanh nghiệp không hưởng lương,...).
Với tỷ lệ trích đóng BHXH hằng tháng, thì tổng tỷ lệ trích đóng các quỹ bảo hiểm bắt buộc được phân bổ cụ thể giữa NLĐ và NSDLĐ.