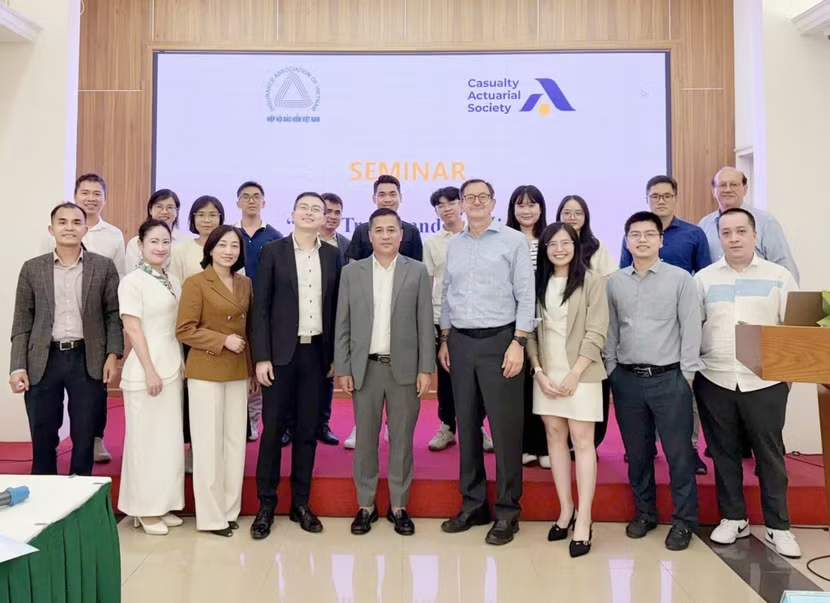
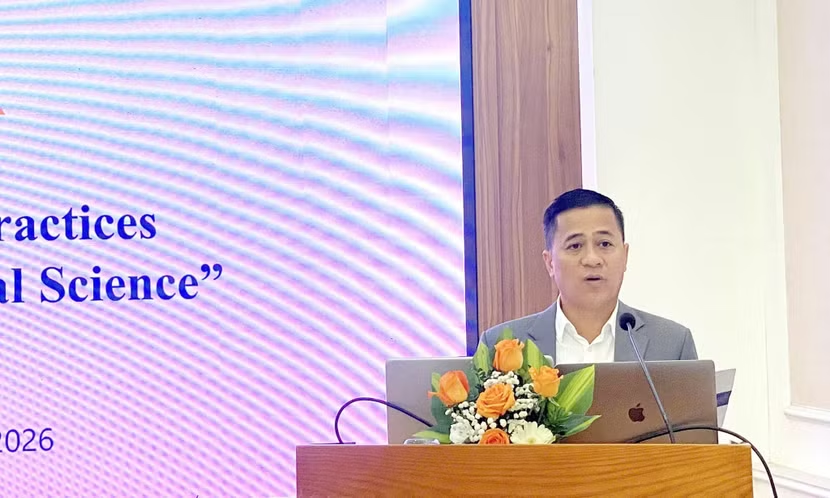
Phát biểu khai mạc hội thảo, ông Nguyễn Phong Cầm, Phó Tổng Thư ký Hiệp hội Bảo hiểm Việt Nam, nhấn mạnh: “Thị trường bảo hiểm phi nhân thọ đang đối mặt với nhiều rủi ro mới từ biến đổi khí hậu, thiên tai và sự phát triển của công nghệ. Những thay đổi này đặt ra yêu cầu ngày càng cao đối với công tác đánh giá rủi ro, định phí, trích lập dự phòng và quản lý vốn.”
Vì vậy, khoa học tính toán bảo hiểm ngày càng giữ vai trò quan trọng, giúp doanh nghiệp đưa ra các quyết định kinh doanh phù hợp và bảo đảm an toàn tài chính.
Đề cập đến hoạt động hợp tác giữa hai tổ chức, ông Nguyễn Phong Cầm cho biết: “Trong thời gian qua, CAS và Hiệp hội Bảo hiểm Việt Nam đã duy trì hợp tác trong hoạt động đào tạo, trao đổi chuyên môn. CAS thường xuyên tổ chức các hội thảo trực tuyến quốc tế miễn phí dành cho doanh nghiệp hội viên của Hiệp hội. Năm 2022, hai bên đã phối hợp tổ chức đào tạo cho các chuyên gia tính toán bảo hiểm phi nhân thọ tại Việt Nam.”
Nhìn nhận ý nghĩa của hội thảo trực tiếp lần này, ông chia sẻ: “Tiếp nối các hoạt động đó, hội thảo trực tiếp hôm nay là cơ hội để các chuyên gia và doanh nghiệp trao đổi sâu hơn về những vấn đề đang đặt ra trong thực tiễn thị trường Việt Nam.”
Nhận diện những rủi ro mới từ sự thay đổi công nghệ
Một trong những nội dung đáng chú ý của hội thảo là chuyên đề về xe điện và các phương thức di chuyển đang phát triển, do ông Ronald Kozlowski, Đại sứ CAS tại châu Á, trình bày.
Từ sự phát triển của phương tiện chạy điện, công nghệ lái xe tự động đến những mô hình vận tải hàng không đô thị trong tương lai, chuyên đề đặt ra câu hỏi về cách thức nhận diện, đo lường và định giá các rủi ro bảo hiểm mới.
Đối với xe điện, dữ liệu nghiên cứu quốc tế được giới thiệu trong bài phát biểu cho thấy sự khác biệt giữa tần suất yêu cầu bồi thường và mức độ nghiêm trọng của tổn thất. Trong một số nhóm rủi ro, tần suất bồi thường có thể thấp hơn so với xe sử dụng động cơ đốt trong, nhưng chi phí sửa chữa, thay thế linh kiện và những đặc điểm công nghệ lại có thể khiến giá trị tổn thất cao hơn.
Điều này đặt ra yêu cầu doanh nghiệp bảo hiểm phải đánh giá rủi ro theo từng nhóm phương tiện, đặc điểm sử dụng và dữ liệu tổn thất thực tế, thay vì áp dụng một cách tiếp cận định phí đồng nhất.
Với phương tiện tự hành và các mô hình di chuyển mới, vấn đề còn mở rộng sang trách nhiệm pháp lý, rủi ro phần mềm, công nghệ điều khiển và việc xác định chủ thể chịu trách nhiệm khi xảy ra tai nạn. Đây là những thách thức đòi hỏi ngành bảo hiểm phải chủ động nghiên cứu, chuẩn bị năng lực đánh giá rủi ro trước khi các mô hình công nghệ mới được ứng dụng rộng rãi.
Đối với Việt Nam, nơi thị trường xe điện đang phát triển, những nội dung này có ý nghĩa tham khảo quan trọng trong việc xây dựng dữ liệu, hoàn thiện phương pháp định phí và thiết kế các sản phẩm bảo hiểm phù hợp với đặc thù rủi ro mới.
Nâng cao năng lực định phí và chuẩn mực nghề nghiệp
Bên cạnh những xu hướng công nghệ, hội thảo dành thời lượng đáng kể cho các vấn đề chuyên môn cốt lõi trong hoạt động kinh doanh bảo hiểm.
Tại chuyên đề “Định giá bảo hiểm: Từ lý thuyết cơ bản đến thực tiễn”, ông Bing Kun Ho, đại diện WTW, tập trung vào các xu hướng định phí bảo hiểm xe cơ giới tại châu Á và những phương pháp nâng cao hiệu quả định phí tại doanh nghiệp.
Ông Kun Ho nhấn mạnh bốn nội dung có quan hệ chặt chẽ: định phí kỹ thuật dựa trên rủi ro, phân tích các kịch bản kinh doanh, triển khai mức phí vào hệ thống và giám sát hiệu quả danh mục bảo hiểm. Đây là những yếu tố giúp doanh nghiệp không chỉ xác định mức phí phù hợp với rủi ro mà còn chủ động theo dõi biến động, hạn chế lựa chọn bất lợi và nâng cao chất lượng quản trị danh mục.
Một điểm nhấn khác là chuyên đề “Bảy sai lầm trong lĩnh vực tính toán bảo hiểm” do ông Ronald Kozlowski đảm nhiệm. Thông qua các tình huống nghiệp vụ, tài liệu phân tích những hạn chế thường gặp như thiếu phán đoán chuyên môn, sử dụng dữ liệu không đầy đủ, truyền đạt kết quả thiếu rõ ràng, không thường xuyên rà soát giả định, thực hiện công việc vượt quá phạm vi năng lực, thiếu tài liệu lưu trữ và xem nhẹ trách nhiệm đạo đức nghề nghiệp.
Thông điệp xuyên suốt của chuyên đề là chất lượng công việc tính toán bảo hiểm không chỉ phụ thuộc vào mô hình hay độ phức tạp của công cụ phân tích, mà còn được quyết định bởi năng lực đánh giá, tính độc lập, trách nhiệm và chuẩn mực hành nghề của mỗi chuyên gia.
Thông qua chương trình hội thảo, vai trò của Hiệp hội Bảo hiểm Việt Nam được thể hiện ở việc kết nối các nguồn lực chuyên môn quốc tế với thị trường trong nước, thúc đẩy trao đổi kiến thức và góp phần tạo môi trường để đội ngũ nhân sự ngành bảo hiểm tiếp cận những phương pháp quản trị, định phí và đánh giá rủi ro hiện đại.